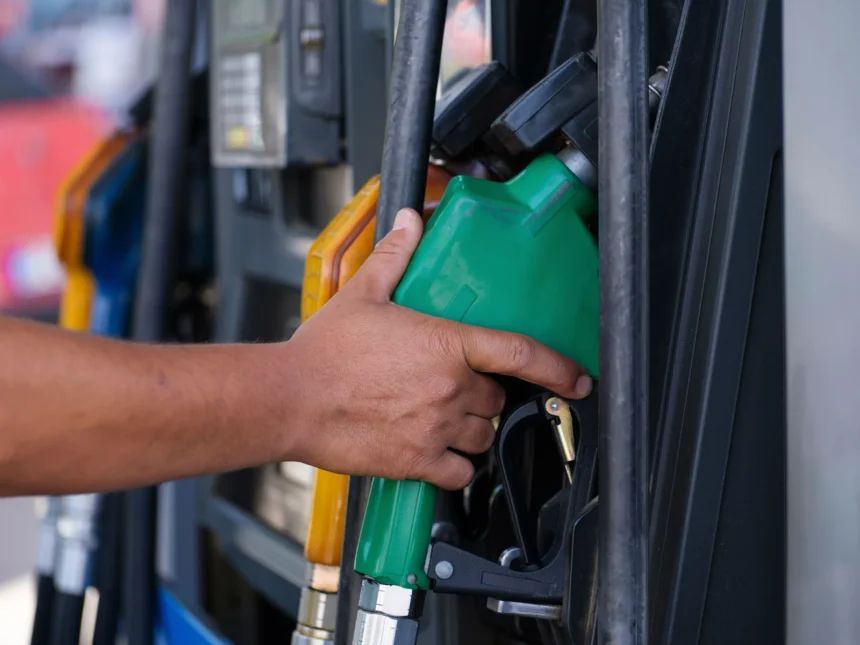
PMK Nomor 34 Tahun 2026 mengubah PMK Nomor 82 Tahun 2024 tentang Tata Cara Pembebasan Cukai. Fokus perubahannya berada pada etil alkohol yang digunakan dalam kegiatan pencampuran dengan produk hasil kilang minyak bumi. Perubahan ini berkaitan dengan program ketahanan energi nasional, transisi energi, dan pemanfaatan energi bersih.
Bagi industri, isu utamanya bukan sekadar tarif cukai. Perusahaan perlu memahami kapan etil alkohol dapat memperoleh pembebasan cukai, dokumen apa yang wajib disiapkan, bagaimana tempat penimbunan diatur, dan bagaimana pencatatan persediaan diawasi Bea dan Cukai.
Apa yang Diubah PMK Nomor 34 Tahun 2026?
PMK Nomor 34 Tahun 2026 mengubah Pasal 8 PMK Nomor 82 Tahun 2024 dengan menambahkan ketentuan baru. Intinya, pengertian jenis usaha industri manufaktur atau industri pengolahan mencakup kegiatan industri pencampuran hasil kilang minyak bumi dengan barang kena cukai berupa etil alkohol.
Perubahan ini penting karena PMK Nomor 82 Tahun 2024 mengatur tata cara pembebasan cukai. Dalam sistem cukai, etil alkohol termasuk barang kena cukai. Tarif cukainya diatur antara lain dalam PMK Nomor 160 Tahun 2023, yaitu Rp20.000 per liter untuk etil alkohol produksi dalam negeri maupun impor.
Pembebasan cukai dapat diberikan untuk penggunaan tertentu. Salah satunya ketika barang kena cukai digunakan sebagai bahan baku atau bahan penolong untuk membuat barang hasil akhir yang bukan barang kena cukai. PMK Nomor 34 Tahun 2026 memperjelas posisi industri pencampuran hasil kilang minyak bumi dengan etil alkohol dalam kerangka tersebut.
Dengan perubahan ini, pelaku industri biofuel, blending bahan bakar, kilang, penyimpanan, dan distribusi perlu membaca etil alkohol bukan hanya sebagai bahan kimia. Dalam konteks cukai, etil alkohol adalah barang yang diawasi sejak produksi, penimbunan, pemasukan, pengeluaran, pengangkutan, sampai penggunaan akhir.
Mengapa Etil Alkohol untuk Bahan Bakar Mendapat Perhatian Khusus?
Etil alkohol atau etanol dapat menjadi komponen campuran bahan bakar. Pemerintah melihat penggunaan ini sebagai bagian dari ketahanan energi dan energi bersih. Karena itu, PMK 34 Tahun 2026 memberi jalur administrasi yang lebih jelas untuk pembebasan cukai dalam kegiatan pencampuran dengan hasil kilang minyak bumi.
Kebijakan ini dapat membantu industri mengurangi beban fiskal saat etanol tidak digunakan untuk konsumsi minuman atau produk yang tetap menjadi barang kena cukai. Tujuannya adalah memastikan cukai tidak menghambat penggunaan etanol sebagai bahan baku energi yang sah.
Meski demikian, pembebasan cukai selalu datang dengan pengawasan. Negara perlu memastikan etil alkohol yang mendapat fasilitas benar-benar masuk ke proses produksi yang disetujui. Jika etanol berpindah ke penggunaan lain, potensi kebocoran cukai dan penyalahgunaan menjadi tinggi.
Karena itu, PMK Nomor 34 Tahun 2026 tidak hanya membuka peluang. Aturan ini juga menuntut sistem administrasi yang kuat. Industri harus siap membuktikan alur barang, lokasi penimbunan, proses pencampuran, hasil akhir, dan sisa persediaan.
Perubahan Utama yang Perlu Diperhatikan
| Isu | Ketentuan PMK Nomor 34 Tahun 2026 | Dampak Industri |
| Ruang lingkup | Pencampuran hasil kilang minyak bumi dengan etil alkohol masuk industri manufaktur atau pengolahan. | Proyek blending bahan bakar mendapat dasar administrasi lebih jelas. |
| Fasilitas | Berhubungan dengan pembebasan cukai untuk BKC yang digunakan membuat BHA bukan BKC. | Etanol untuk bahan bakar dapat diproses melalui skema fasilitas jika syarat terpenuhi. |
| Lokasi | Tempat penimbunan dan pemisahan fisik tetap menjadi perhatian. | Desain gudang, tangki, dan kontrol akses perlu disiapkan sejak awal. |
| Pencatatan | Persediaan tiap pengguna harus dicatat dan dapat dipantau daring. | Perusahaan perlu sistem inventory yang siap diaudit. |
| Dokumen | NPWP, izin usaha, denah, daftar produk, uraian proses, contoh produk, dan rekomendasi teknis dapat dibutuhkan. | Tim legal, pajak, produksi, dan ESDM harus bekerja bersama. |
Pihak yang Terdampak
Pihak pertama adalah industri pencampuran bahan bakar. Perusahaan yang mencampur hasil kilang minyak bumi dengan etil alkohol perlu memastikan kegiatan usahanya masuk dalam perizinan industri manufaktur atau pengolahan yang relevan.
Pihak kedua adalah produsen dan pemasok etil alkohol. Mereka perlu memastikan pembeli yang menggunakan fasilitas pembebasan cukai memiliki izin, dokumen, dan tempat penimbunan yang memenuhi syarat.
Pihak ketiga adalah pengelola tempat penimbunan. PMK Nomor 34 Tahun 2026 memberi perhatian pada tempat yang digunakan lebih dari satu pengguna. Pengelola wajib mencatat penerimaan, penggunaan, pengeluaran, dan persediaan etil alkohol untuk setiap pengguna. Sistem informasi persediaan harus dapat dipantau secara realtime dan daring oleh pejabat Bea dan Cukai.
Pihak keempat adalah perusahaan migas, distributor, dan investor energi. Mereka perlu menghitung biaya kepatuhan sejak awal. Fasilitas cukai dapat membuat proyek lebih layak, tetapi kegagalan administrasi dapat mengubah fasilitas menjadi utang cukai dan sengketa.
Persyaratan yang Harus Disiapkan Industri
Permohonan pembebasan cukai untuk etil alkohol yang digunakan dalam pembuatan barang hasil akhir bukan barang kena cukai membutuhkan persyaratan fisik dan administratif.
Persyaratan fisik mencakup tempat khusus untuk menimbun barang kena cukai dengan pembebasan cukai. Tempat itu harus memenuhi pemisahan fisik dan ketentuan perizinan cukai. Dalam kondisi tertentu, kewajiban tempat khusus dapat dikecualikan jika penggunaan etil alkohol dan pembuatan barang hasil akhir dilakukan dalam satu tempat atau lokasi usaha yang telah memperoleh izin atau rekomendasi dari kementerian yang menyelenggarakan urusan energi dan sumber daya mineral.
Persyaratan administratif minimal mencakup NPWP, status wajib pajak valid, kuesioner sistem pengendalian internal, bukti kepemilikan atau penguasaan lokasi usaha, denah lokasi, perizinan berusaha, daftar barang hasil akhir bukan BKC, uraian proses produksi, contoh barang hasil akhir, izin atau rekomendasi ESDM jika relevan, dan surat pernyataan alasan serta penjelasan teknis penggunaan etil alkohol murni.
Risiko Cukai dan Kepatuhan
Risiko pertama adalah penolakan atau pencabutan fasilitas. Jika dokumen tidak lengkap, lokasi tidak memenuhi syarat, atau proses produksi tidak jelas, pembebasan cukai dapat terganggu.
Risiko kedua adalah utang cukai. Jika etil alkohol yang mendapat pembebasan tidak digunakan sesuai tujuan, perusahaan dapat menghadapi kewajiban pelunasan cukai dan sanksi sesuai UU Cukai serta aturan pelaksanaannya.
Risiko ketiga adalah gangguan operasional. Industri bahan bakar bergantung pada pasokan yang stabil. Ketidakpatuhan cukai dapat menahan barang, menghambat pengangkutan, atau membuat pencampuran tertunda.
Risiko keempat adalah sengketa dengan otoritas. Sengketa biasanya muncul ketika perusahaan dan otoritas berbeda pandangan tentang penggunaan, pencampuran, bukti pengawasan, atau status barang hasil akhir. Sengketa seperti ini sering bergantung pada dokumen teknis, berita acara, surat tugas pengawasan, dan catatan persediaan.
Contoh Kasus
Putusan Mahkamah Agung Nomor 22 B/PK/PJK/2017 dalam perkara PT Madubaru melawan Direktur Jenderal Bea dan Cukai berstatus berkekuatan hukum tetap. Perkara ini membahas pencampuran etil alkohol dengan bahan tertentu dalam rangka fasilitas pembebasan cukai untuk pembuatan barang hasil akhir bukan barang kena cukai.
Dalam ringkasan Direktori Putusan MA, perusahaan menunjukkan tahapan seperti pemberitahuan pencampuran kepada kantor Bea dan Cukai, penerbitan surat tugas pengawasan, dan berita acara pencampuran etil alkohol dengan bahan tertentu. Rangkaian dokumen itu menjadi penting dalam pembuktian.
Fasilitas cukai tidak cukup dibaca sebagai hak fiskal. Fasilitas harus dijalankan dengan bukti penggunaan dan pengawasan yang rapi. Industri etanol untuk bahan bakar perlu menyiapkan dokumentasi sejak awal, karena sengketa cukai sering ditentukan oleh jejak administrasi produksi.
Kesimpulan
PMK Nomor 34 Tahun 2026 memberi kepastian baru bagi penggunaan etil alkohol dalam pencampuran bahan bakar. Kebijakan ini dapat membantu industri biofuel dan energi bersih karena memberi jalur pembebasan cukai yang lebih jelas.
Kepastian itu datang bersama kewajiban administrasi. Industri perlu menyiapkan izin, tempat penimbunan, sistem persediaan, dokumen produksi, dan bukti pengawasan. Dalam praktik cukai, dokumen yang rapi sering menjadi pembeda antara fasilitas yang aman dan sengketa yang mahal.